Lorsqu’une infiltration provient d’une toiture commune, le syndic doit être alerté, mais sa démarche ne remplace pas celle des occupants : chacun déclare à son assureur les dommages susceptibles de relever de son contrat. Le propriétaire bailleur intervient également lorsque ses intérêts sont touchés, notamment si le logement est vacant ou si des éléments immobiliers sont endommagés.
La difficulté consiste à distinguer trois opérations : protéger les lieux, obtenir l’indemnisation des dégâts et faire réparer la couverture. Le cas de Camille, locataire au dernier étage d’un immeuble, permet de comprendre qui doit agir, dans quels délais et avec quels justificatifs.
Infiltration par une toiture commune : qui doit déclarer à son assurance habitation ?

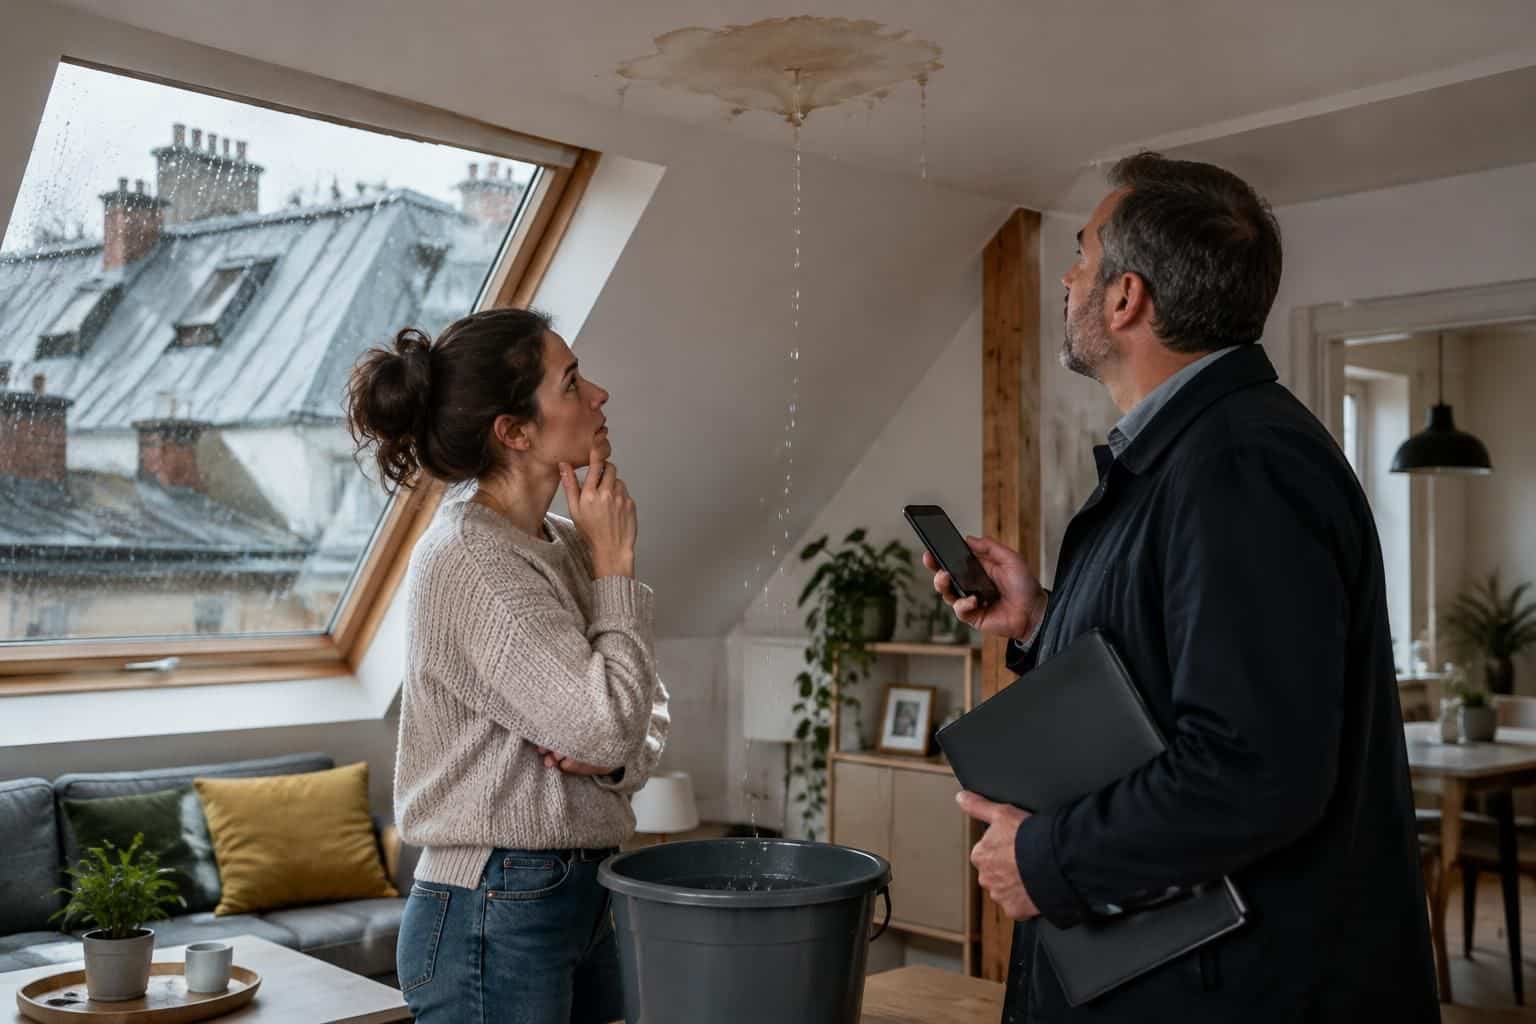
Camille découvre une auréole au plafond après plusieurs journées pluvieuses. Elle prévient son bailleur, qui lui répond que le toit appartient à la copropriété et que le syndic doit s’en charger : cette réponse est incomplète, car l’origine commune de la fuite ne dispense pas l’occupant de déclarer ses propres dommages.
Le locataire déclare les dommages dans son logement
Le locataire contacte son assurance habitation lorsque ses affaires, les aménagements du logement ou sa responsabilité peuvent être concernés. Il n’a pas à attendre qu’un couvreur confirme l’origine exacte de l’écoulement : une déclaration initiale peut être complétée ensuite par un rapport technique.

Dans notre exemple, Camille signale les traces au plafond et les livres mouillés dans sa bibliothèque. Elle décrit une origine « apparemment située en toiture, à confirmer », plutôt que d’affirmer une cause non vérifiée ou de reconnaître une responsabilité.
Elle informe parallèlement son propriétaire par écrit et transmet des photographies. Cette double démarche permet au bailleur d’organiser les interventions relevant de ses obligations, tandis que l’assureur ouvre le dossier concernant les conséquences du dégât des eaux.
Le propriétaire bailleur déclare ce qui relève de son contrat
Le propriétaire non occupant avertit son assureur lorsque les dommages affectent ses biens immobiliers, ses équipements ou une responsabilité couverte. Son contrat peut intervenir pour certains embellissements, des éléments du bâtiment ou une perte de loyers garantie, sans que ces postes soient automatiquement tous indemnisables.
La répartition entre assurances ne se résume donc pas à « mobilier pour le locataire, murs pour le propriétaire ». Les contrats et, lorsqu’elles s’appliquent, les conventions entre assureurs peuvent modifier l’organisation pratique de la prise en charge.
Lorsque le logement est vacant, le propriétaire prend directement l’initiative pour les garanties qui le concernent. Il doit toutefois vérifier les conditions relatives à l’inoccupation, notamment les éventuelles obligations de surveillance ou restrictions de couverture.
Le syndic saisit l’assurance de l’immeuble pour les parties communes
Si la couverture collective est en cause, le syndic doit être informé rapidement afin d’organiser les vérifications et d’effectuer la déclaration auprès de l’assurance de l’immeuble lorsque le contrat est susceptible d’intervenir. Sa démarche concerne les intérêts du syndicat des copropriétaires et la gestion du sinistre collectif.
| Personne concernée | Démarche à engager | Interlocuteur principal |
|---|---|---|
| Locataire sinistré | Déclarer les dommages dans le logement et à ses biens | Son assureur habitation |
| Propriétaire occupant | Déclarer les dommages privatifs et signaler l’origine collective | Son assureur et le syndic |
| Propriétaire bailleur | Signaler les dommages relevant de son contrat | Son assureur propriétaire non occupant |
| Syndic | Organiser l’intervention sur les éléments communs et déclarer le dossier collectif | L’assureur de la copropriété |
Plusieurs déclarations peuvent ainsi porter sur un même événement sans constituer une anomalie. Elles permettent aux intervenants de rapprocher les dossiers, d’identifier les garanties mobilisables et d’éviter qu’un dommage reste ignoré parce que chacun pensait qu’un autre s’en occupait.
Camille communique donc au gestionnaire les coordonnées de son assureur et demande la référence du dossier collectif. Le bon réflexe consiste à déclarer ses dommages, puis à laisser les professionnels coordonner leurs interventions, plutôt qu’à chercher seul quel contrat devra finalement payer.
Toiture commune et responsabilité du syndic : qui organise la recherche de fuite ?
Une trace au plafond ne prouve pas, à elle seule, que toute la couverture est défaillante. L’eau peut circuler sous les matériaux, suivre une poutre et apparaître plusieurs mètres après son point d’entrée : localiser précisément la cause évite les réparations inutiles et les conflits de responsabilité.
Vérifier le statut de la toiture et des équipements concernés
Le règlement de copropriété constitue le premier document à consulter pour distinguer les parties communes des éléments privatifs. La couverture est généralement collective, mais le statut d’une fenêtre de toit, d’une installation ajoutée ou de certains équipements peut nécessiter un examen particulier.
Un toit-terrasse accessible depuis un seul appartement n’est pas nécessairement privatif. Il peut s’agir d’une partie commune à jouissance exclusive : le droit d’utilisation ne signifie pas que son bénéficiaire doit supporter personnellement tous les travaux d’étanchéité.
Dans l’immeuble de Camille, une terrasse surplombe une partie de son séjour. Avant d’attribuer la fuite à son voisin, le gestionnaire vérifie le règlement et fait examiner les relevés d’étanchéité, car l’entretien de surface et la réfection du complexe étanche peuvent relever d’obligations différentes.
Organiser une recherche de fuite adaptée au bâtiment
Sur une zone collective, le syndic organise généralement l’accès et l’intervention technique, en coordination avec l’assureur concerné. Dans un local privatif, l’occupant, le propriétaire ou l’assureur gestionnaire peut être amené à prendre l’initiative selon la situation.
Les conventions entre assureurs, notamment la convention IRSI lorsque ses conditions sont remplies, peuvent encadrer cette organisation. Elles ne permettent cependant pas d’affirmer que toute recherche menée dans l’immeuble sera automatiquement remboursée par le même contrat.
Il faut distinguer la personne qui commande l’intervention de celle qui en supportera finalement le coût. Avant une investigation non urgente, demander une confirmation écrite sur le périmètre couvert, les plafonds et les éventuelles investigations destructives réduit le risque de désaccord.
Le professionnel peut contrôler les évacuations, les solins, les raccords de cheminée ou les points singuliers de la couverture. Son rapport doit préciser ses observations, les essais réalisés et les préconisations, plutôt que se limiter à une formule générale telle que « toiture à refaire ».
Ne pas confondre responsabilité du syndic et responsabilité du syndicat
Le syndicat des copropriétaires peut voir sa responsabilité engagée pour les dommages ayant leur origine dans les éléments collectifs, dans les conditions prévues par la loi. Le syndic, lui, est le représentant chargé de gérer l’immeuble et d’exécuter les missions qui lui incombent.
La responsabilité du syndic n’est donc pas automatique dès qu’une fuite apparaît. Une faute de gestion, comme une inertie injustifiée face à des alertes documentées, doit être distinguée du simple fait qu’un ouvrage commun présente un défaut.
En urgence, le gestionnaire peut faire exécuter les travaux nécessaires à la sauvegarde du bâtiment, selon les règles applicables, sans attendre une assemblée ordinaire. Pour Camille, l’essentiel est de signaler par écrit l’aggravation des écoulements : cette chronologie permet d’objectiver l’urgence et les réponses apportées.
Un diagnostic partagé donne ensuite une base concrète aux décisions collectives. La recherche de cause doit produire un constat exploitable, pas seulement désigner un responsable présumé.
Déclaration de sinistre : respecter les délais et constituer un dossier solide
Attendre la prochaine réunion de copropriété ou le retour du propriétaire peut faire perdre un temps précieux. La déclaration de sinistre doit être engagée dès la connaissance des dommages, même si leur étendue et leur origine restent à préciser.
Comprendre le délai de cinq jours ouvrés
Pour un dégât des eaux, le contrat fixe le délai de déclaration, qui ne peut normalement pas être inférieur à cinq jours ouvrés à compter du moment où l’assuré a connaissance du sinistre. De nombreux contrats retiennent précisément cette durée : mieux vaut donc contacter l’assureur immédiatement plutôt que calculer la dernière échéance possible.
Le point de départ n’est pas nécessairement la date de l’averse. Si Camille découvre les traces après une absence, elle indique la date de découverte et explique qu’elle ignore quand l’eau a commencé à pénétrer.
Un retard n’entraîne pas systématiquement la disparition des garanties. Pour opposer une déchéance fondée sur une déclaration tardive, l’assureur doit notamment s’appuyer sur une clause contractuelle et établir le préjudice causé par ce retard, sous réserve des règles applicables.
Un événement reconnu comme catastrophe naturelle relève d’un calendrier particulier, avec une déclaration au plus tard trente jours après la publication de l’arrêté correspondant. Une infiltration pendant une forte pluie ne relève toutefois pas automatiquement de ce régime : il convient de signaler immédiatement les faits sans présumer leur qualification.
Transmettre des informations factuelles et des preuves utiles
L’espace client, le téléphone suivi d’une confirmation écrite, le courriel ou le courrier peuvent être utilisés selon les modalités du contrat. Le recommandé n’est pas obligatoire dans toutes les situations, mais une preuve datée de l’envoi et un numéro de dossier facilitent le suivi.
- Identification : coordonnées, adresse du logement et référence du contrat.
- Chronologie : date de découverte, évolution des traces et circonstances observées.
- Dommages : pièces touchées, revêtements atteints et inventaire des biens détériorés.
- Justificatifs : photographies, factures disponibles, devis et rapports techniques.
- Intervenants : coordonnées du bailleur, du syndic et des autres occupants concernés.
- Mesures urgentes : interventions réalisées et dépenses engagées pour limiter l’aggravation.
Photographier une vue d’ensemble puis des détails aide à comprendre l’étendue du dommage. Pour un meuble ancien sans facture, des photographies antérieures, un justificatif de paiement ou une estimation peuvent contribuer à établir son existence et sa valeur, selon les exigences du contrat.
Remplir le constat amiable sans attendre un accord sur les responsabilités
Le constat amiable de dégât des eaux facilite les échanges lorsque plusieurs logements ou la gestion collective sont concernés. Il n’est pas indispensable pour ouvrir chaque dossier et ne doit pas retarder l’alerte initiale.
Camille peut y mentionner les coordonnées du gestionnaire et les dégâts observés, tout en indiquant que la cause reste en cours d’investigation. Elle n’a pas à signer une affirmation technique contestable pour accélérer le traitement.
Chaque nouvel élément peut ensuite compléter le dossier : rapport du couvreur, devis de remise en état ou apparition de traces supplémentaires. Un dossier cohérent distingue toujours les faits constatés, les hypothèses et les conclusions du professionnel.
Assurance habitation : quels dégâts sont couverts et qui paie la réparation de toiture ?
Le coût d’un plafond à repeindre et celui d’une couverture à reprendre ne correspondent pas au même poste. L’indemnisation des conséquences de l’eau ne signifie pas que la suppression de sa cause est assurée : cette distinction explique une grande partie des incompréhensions au moment du règlement.
Identifier les garanties applicables aux dommages intérieurs
Selon ses conditions, la garantie dégât des eaux peut prendre en charge des peintures cloquées, des revêtements détériorés ou du mobilier atteint par une infiltration par toiture. Certains contrats couvrent expressément ces événements, tandis que d’autres prévoient des limites sur les infiltrations au travers des façades, terrasses ou couvertures.
Lorsqu’un épisode venteux arrache des éléments, une garantie tempête peut également être examinée. La qualification dépend des circonstances et des critères contractuels : la présence de pluie ne suffit pas à déterminer la garantie mobilisable.
Dans le logement de Camille, l’expert distingue les livres irrécupérables, le meuble séchable et les peintures à reprendre. Cette analyse permet d’évaluer les pertes réelles et les travaux nécessaires, sans imposer automatiquement le remplacement de tout ce qui a été mouillé.
Le montant versé dépend ensuite des plafonds, des franchises et des modalités de calcul. Une garantie en valeur à neuf peut prévoir un premier règlement après déduction de vétusté, puis un complément sur présentation des factures dans un délai défini.
Financer la remise en état de la couverture collective
La réparation de toiture destinée à supprimer une fuite relève généralement des travaux à organiser par la copropriété lorsque l’ouvrage est commun. Son financement peut passer par les fonds collectifs et les appels de charges, selon les décisions prises et la répartition applicable.
Une assurance peut néanmoins intervenir si un événement garanti a directement endommagé le toit, ou si une garantie particulière couvre les frais considérés. Il faut donc distinguer le remplacement d’une tuile arrachée par une tempête de la réfection d’une couverture usée depuis longtemps.
La vétusté n’équivaut pas, à elle seule, à une exclusion universelle de tous les dommages. L’assureur doit apprécier la cause et les clauses opposables ; une exclusion pour défaut d’entretien ne peut pas être invoquée comme une formule générale détachée des faits.
Examiner les recours lorsqu’un défaut de construction est identifié
Si des travaux récents sont à l’origine d’un défaut d’étanchéité, les garanties des constructeurs doivent être examinées. La garantie décennale court en principe pendant dix ans à compter de la réception, mais elle suppose notamment que le désordre présente la gravité requise.
Une entrée d’eau rendant le logement impropre à son usage peut relever de ce dispositif, contrairement à tout défaut mineur sans conséquence comparable. L’assurance dommages-ouvrage, lorsqu’elle existe et que ses conditions sont réunies, peut permettre le préfinancement de certaines réparations sans attendre la résolution des responsabilités.
Le gestionnaire doit conserver les procès-verbaux de réception, les marchés, les attestations d’assurance et les rapports techniques. Ces documents permettent d’identifier le bon interlocuteur et de préserver les recours, sans promettre à tort qu’un bâtiment de moins de dix ans sera intégralement réparé par un constructeur.
Pour Camille comme pour les copropriétaires, le bon chiffrage sépare les biens endommagés, la remise en état intérieure, la recherche de cause et les travaux sur la couverture.
Infiltration persistante ou refus d’indemnisation : comment défendre ses droits ?
Un dossier peut se bloquer alors même que tout le monde a été prévenu. L’assureur invoque une exclusion, le gestionnaire attend un devis, ou les traces reviennent après une première intervention : chaque difficulté appelle une action ciblée et des preuves adaptées.
Protéger le logement sans effacer les preuves
Il ne faut pas laisser les dommages s’aggraver dans l’attente d’un expert. Déplacer les meubles, recueillir l’eau et faire réaliser une protection provisoire constituent des mesures utiles, à condition de ne pas s’exposer à un danger.
Personne ne doit monter sur une couverture humide pour vérifier une tuile. Si l’eau approche d’une installation électrique, la priorité est de sécuriser la zone et de solliciter un professionnel ; les biens matériels ne justifient aucune prise de risque.
Avant une intervention urgente, prendre des photographies reste utile lorsque les conditions le permettent. Il convient ensuite de conserver les factures, le descriptif des travaux et, si possible, les pièces remplacées ou leur documentation photographique.
Pour les travaux définitifs non urgents, mieux vaut obtenir l’accord écrit de l’assureur sur les modalités d’indemnisation avant de lancer la remise en état. Il faut aussi attendre que le support soit suffisamment sec : repeindre un plafond encore humide expose à des cloques et à une reprise inutile.
Contester un refus avec des éléments précis
Face à une décision défavorable, demander le motif détaillé et la clause invoquée permet de cadrer la discussion. Une réponse mentionnant seulement « défaut d’entretien » doit être rapprochée du contrat, des constatations techniques et de la cause effectivement retenue.
Si le gestionnaire possède des factures de nettoyage des évacuations et un contrôle récent de la couverture, ces pièces peuvent contredire l’idée d’une négligence générale. Elles ne garantissent pas l’indemnisation, mais apportent des faits vérifiables au débat.
Camille peut, de son côté, demander le détail de l’évaluation de son mobilier et transmettre les justificatifs manquants. Lorsque le désaccord porte sur l’origine ou le montant des dégâts, une contre-expertise peut être envisagée ; ses frais et leur éventuelle couverture doivent être vérifiés avant engagement.
La réclamation écrite s’adresse d’abord au service compétent de la compagnie. Après cette démarche et selon les conditions de recevabilité, la Médiation de l’Assurance peut être saisie ; une action judiciaire reste possible, en tenant compte des délais de prescription et des règles applicables au litige.
Agir lorsque la gestion collective tarde à supprimer la fuite
Si les écoulements persistent, le propriétaire concerné peut adresser au syndic une demande formelle rappelant les signalements, les constats et les mesures attendues. Le conseil syndical peut également être sollicité pour suivre les devis et les décisions nécessaires.
Le locataire continue d’informer son bailleur, qui demeure son interlocuteur pour les obligations liées à la location. Il ne doit pas suspendre unilatéralement le paiement du loyer : les solutions relatives à l’occupation, à une éventuelle réduction ou à une intervention judiciaire suivent des règles propres.
Une fois la cause traitée, le dossier d’entretien collectif mérite d’être actualisé : interventions datées, contrôle des évacuations et suivi des points fragiles. Une réparation documentée protège à la fois le bâtiment et les recours si l’humidité réapparaît.
Questions pratiques sur l’infiltration par une toiture commune
La déclaration du syndic remplace-t-elle celle du locataire ?
Non. Le syndic gère le volet collectif, tandis que le locataire déclare à son assureur les dommages susceptibles de relever de son contrat. Le propriétaire peut également devoir avertir son propre assureur.
Faut-il attendre de connaître l’origine exacte de la fuite pour déclarer ?
Non. Il faut signaler rapidement les dommages et préciser que la cause reste à confirmer. Le rapport de recherche de fuite et les autres justificatifs peuvent être transmis ensuite.
Qui paie la franchise lorsque l’eau vient des parties communes ?
La franchise dépend du contrat mobilisé et du traitement du dossier. Son remboursement éventuel par un tiers dépend notamment des responsabilités établies et des recours possibles : l’origine collective ne garantit pas sa restitution automatique.
Peut-on faire intervenir un couvreur avant le passage de l’expert ?
Oui, lorsqu’une intervention urgente est nécessaire pour sécuriser les lieux ou éviter l’aggravation. Il faut prévenir le syndic pour un ouvrage commun, informer l’assureur dès que possible et conserver les photographies ainsi que les justificatifs.
L’assurance rembourse-t-elle toujours la réparation de la toiture ?
Non. Elle peut indemniser les conséquences intérieures sans couvrir les travaux supprimant la cause. La prise en charge du toit dépend de l’événement, des garanties souscrites et des éventuels recours contre les professionnels responsables.